Kooperatif; ortaklarının konut, tüketim, üretim, kredi veya taşımacılık gibi ortak ekonomik ihtiyaçlarını emek ve parasal katkılarıyla, karşılıklı yardım ve dayanışma içinde karşılamak için kurulan, değişir ortaklı ve değişir sermayeli, tüzel kişiliği olan bir ortaklıktır (1163 s. K. m. 1). En az 7 ortakla kurulur (m. 2), ticaret siciline tescille tüzel kişilik kazanır (m. 7) ve genel kurulda her ortağın yalnız bir oyu vardır (m. 48).
Özet tablo: kooperatif hakkında temel bilgiler
| Konu | Kural | Dayanak |
|---|---|---|
| Tanım | Ortaklarının belirli ekonomik menfaatlerini karşılıklı yardım, dayanışma ve kefalet yoluyla sağlayan, değişir ortaklı ve değişir sermayeli tüzel kişi | 1163 s. K. m. 1 |
| Kurucu sayısı | En az 7 ortak; anasözleşme ticaret sicili müdürlüğünde yetkili personel huzurunda imzalanır | m. 2 |
| Kuruluş izni | Faaliyet konusuna göre Ticaret; Tarım ve Orman ya da Çevre, Şehircilik ve İklim Değişikliği Bakanlığı | m. 3 |
| Tüzel kişilik | Ticaret siciline tescille kazanılır; tescilden önce kooperatif adına işlem yapanlar şahsen ve zincirleme sorumludur | m. 7 |
| Kimler ortak olabilir? | Medeni hakları kullanma ehliyetine sahip gerçek kişiler ile kamu ve özel hukuk tüzel kişileri; yönetim kuruluna yazılı başvuruyla | m. 8, 9 |
| Oy hakkı | Sermaye payından bağımsız olarak her ortağın bir oyu vardır | m. 48 |
| Borçlardan sorumluluk | Anasözleşmede aksine hüküm yoksa kooperatif, alacaklılarına yalnız kendi mal varlığıyla sorumludur | m. 28 (ayrıca m. 29–31) |
| Organlar | Genel kurul, en az üç üyeli ve üyeleri ortak olan yönetim kurulu, denetçiler | m. 42, 55, 65 |
| Çıkma hakkı | Her ortak çıkabilir; kural olarak hesap yılı sonu için ve en az 6 ay önceden bildirimle | m. 10, 12 |
| Kayıt sistemi | Ortaklık, genel kurul ve mali bilgiler Kooperatif Bilgi Sistemi’nde (KOOPBİS) tutulur; ortaklar e-Devlet ile erişir | m. ek 5; KOOPBİS Yönetmeliği |
| Dağılma | Örneğin üç yıl olağan genel kurul yapılmaması; yapı kooperatiflerinde konutların ortaklar adına tescili | m. 81 |
Kooperatif ne demek? Kanundaki tanım
Kooperatif kelimesi Fransızca coopérative sözcüğünden gelir; kökü “birlikte çalışmak” anlamındaki Latince cooperari fiilidir. Hukuktaki tanımı ise 1163 sayılı Kooperatifler Kanunu’nun ilk maddesindedir:
“Tüzel kişiliği haiz olmak üzere ortaklarının belirli ekonomik menfaatlerini ve özellikle meslek veya geçimlerine ait ihtiyaçlarını işgücü ve parasal katkılarıyla karşılıklı yardım, dayanışma ve kefalet suretiyle sağlayıp korumak amacıyla gerçek ve tüzel kişiler tarafından kurulan değişir ortaklı ve değişir sermayeli ortaklıklara kooperatif denir.” (1163 s. K. m. 1; 5146 sayılı Kanunla değişik)
Bu tanım altı unsurdan oluşur; bir yapının kooperatif sayılması için hepsinin birlikte bulunması gerekir:
- Tüzel kişilik: Kooperatif ortaklarından ayrı bir kişidir; kendi adına mal edinir, sözleşme yapar, borçlanır, dava açar ve dava edilir.
- Belirli ekonomik menfaat: Amaç sermayeye kâr dağıtmak değil, ortakların somut bir ihtiyacını karşılamaktır: konut, uygun fiyatlı mal, kredi ve kefalet, ürünün değerinde satılması, ortak bir tesisin işletilmesi gibi.
- Emek ve parasal katkı: Ortaklar sermaye payı ve ödemeleriyle, gerektiğinde emekleriyle katkı verir.
- Karşılıklı yardım, dayanışma ve kefalet: Ortaklar tek başına karşılayamayacakları ihtiyacı birlikte ve maliyetine karşılar.
- Gerçek ve tüzel kişiler: Kişilerin yanında kamu ve özel hukuk tüzel kişileri de kooperatiflere ortak olabilir ve kuruluşlarına önderlik edebilir (m. 9).
- Değişir ortaklı ve değişir sermayeli: Ortak girip çıktıkça ortak sayısı ve sermaye kendiliğinden değişir; anonim şirketteki gibi her sermaye değişikliği için esas sözleşme değişikliği gerekmez.
Kooperatif nasıl çalışır? Konut yapı kooperatifi örneği
En bilinen örnek konut yapı kooperatifidir. Ortaklar anasözleşmede belirlenen pay ve ödeme planına göre düzenli ödeme yapar; kooperatif bu kaynakla arsa alır, inşaatı yaptırır, konutları genellikle noter huzurunda çekilen kurayla ortaklara dağıtır ve tapuları ortaklar adına tescil ettirir. Hedef kâr değil, konutun maliyetine ulaşmaktır. Anasözleşmedeki işler tamamlanıp konutlar ortaklar adına tescil edildiğinde yapı kooperatifi amacına ulaşmış sayılır ve dağılır (m. 81). Kura ve şerefiye uygulaması için: Kooperatiflerde şerefiye ve kura.
Kooperatifçilik neden doğdu? (Arşivimizden, 2019)
İnsanlar doğumdan itibaren gereksinimlerinin karşılanması uğraşını verirler. Çünkü genelde insanlar gereksinimlerinin karşılanması oranında huzurlu ve mutlu olmaktadırlar. Ancak bu sayede çağdaş ve düzenli bir yaşam sürdürebilirler. Genelde insanların temel gereksinimleri: beslenme, barınma ve örtünmedir. İstisnalar hariç, kişiler yaşam süreci içinde olanakları ve yeteneği ölçüsünde gereksinimlerini karşılarlar.
Ancak, insanların olanakları ve yeteneği tek başına bu gereksinimlerin karşılanması için yeterli olmayabilir, ya da yeterli olmakla birlikte, o işin birlikte yapılmasında daha fazla yararı olabilir. İşte kooperatifçiliğin doğma gerekçesi bu iki nedene dayanmaktadır. Yani kişiler tek başına o işi yapamamaktadırlar, ya da o işi birlikte yapmalarında daha fazla yararı bulunmaktadır. Bu sayede kişilerin tek başına yapamayacakları veya birlikte yapmalarında yarar bulunan işleri, en iyi şekilde ve maliyet fiyatına yapmak üzere gönüllü olarak oluşturdukları ve demokratik bir şekilde yönetecekleri ekonomik ve sosyal ortaklıklara kooperatif denilmektedir.
Kooperatifçiliğin temelinde ortaklaşa çalışma ve birlikte iş yapma düşüncesi bulunur. Latince kökenli bir sözcük olan kooperatif, “iş birliği yapmak” anlamına gelmektedir.
Kooperatiflerde bireysel menfaatlerden çok toplu menfaatler ön plandadır. Kooperatifler kar amacı gütmedikleri gibi asıl gayeleri ortaklarının refah seviyelerini artırmaktadır. Bu kapsamda diğer ticaret şirketlerinden ayrılırlar. Bireylerin tek başına ulaşamadıkları ekonomik refah seviyesine, kooperatifler sayesinde beraber hareket ederek ulaşabilmeleri mümkündür.
Kooperatifler sayesinde gelir dağılımı tabana doğru yayılarak, gelir adaletsizliği de büyük ölçüde engellenmiş olmaktadır. Kooperatifler aracılığı ile ülke ekonomileri sadece büyümez ayrıca kalkınır.
Tanım olarak kooperatif 1163 Sayılı kooperatifler kanununda aşağıdaki şekilde belirtilmiştir.
Ortaklarının belirli ekonomik menfaatlerini ve özellikle meslek veya geçimlerine ait ihtiyaçlarını işgücü ve parasal katkılarıyla karşılıklı yardım, dayanışma ve kefalet suretiyle sağlayıp korumak amacıyla kurulan ortaklıklardır.
Kooperatifler sermaye ortaklıkları değildir. Ticaret şirketlerinde olduğu gibi temsil sermaye payı üzerinden değildir. Kooperatiflerde ortakların sermaye tutarları eşit olduğu gibi hak ve vecibelerde de ortaklar arasında farklılık bulunmamaktadır.
Sonuç olarak kooperatifler bir çok yönü ile topluma faydalı örgütlenmelerdir. Bugün dünyada bir çok kalkınmış, gelir adaletsizliği olmayan ülkede kooperatiflerin toplam gayrisafi milli hasıla içindeki payı azımsanamayacak kadar yüksektir. Umarız ülkemizde de kooperatifler, bağlı bulundukları bakanlıklar tarafından gerekli hassasiyetler gösterilerek, toplumsal kalkınmada bulunması gereken noktaya ulaşır.
Mali Müşavir Evren ÖZMEN
Kooperatif ile şirket ve dernek arasındaki fark
Türk Ticaret Kanunu kooperatifi ticaret şirketleri arasında sayar (TTK m. 124); ancak kooperatif kendi özel kanunu olan 1163 sayılı Kanun’a tabidir ve bu Kanun’da hüküm bulunmayan konularda anonim şirket hükümleri uygulanır (m. 98). Amaç, sermaye yapısı ve oy hakkı bakımından sermaye şirketlerinden de dernekten de ayrılır:
| Ölçüt | Kooperatif | Anonim / limited şirket | Dernek |
|---|---|---|---|
| Temel amaç | Ortakların ortak ekonomik ihtiyacını karşılamak (1163 s. K. m. 1) | Kâr elde etmek ve paylaşmak | Kazanç paylaşma dışında ortak bir amaç (TMK m. 56) |
| Asgari kurucu | 7 ortak (m. 2) | 1 kişi (TTK m. 338, 573) | 7 kişi (TMK m. 56) |
| Sermaye | Değişken; ortak girip çıktıkça değişir | Esas sözleşmede belirli; değişiklik genel kurul kararı ve tescille | Sermaye yok; üyelik aidatı |
| Oy hakkı | Her ortağa bir oy (m. 48) | Pay oranında | Her üyeye bir oy |
| Kazancın kullanımı | Gelir-gider farkı; ortaklara işlemleri oranında risturn verilebilir | Kâr payı (temettü) pay oranında | Üyelere dağıtılamaz |
| Ayrılma | Çıkma hakkı (m. 10); hakların iadesi anasözleşmeye göre (m. 17) | Pay devriyle | Üyelikten çıkma |
| Kurumlar vergisi | Mükellef (KVK m. 1); şartları taşırsa muaf olabilir (KVK m. 4/1-k) | Mükellef | Dernek mükellef değil; iktisadi işletmesi vergilendirilir |
| Kamusal gözetim | Ticaret; Tarım ve Orman; Çevre, Şehircilik ve İklim Değişikliği Bakanlıkları | Ticaret sicili ve Ticaret Bakanlığı | İçişleri Bakanlığı |
S.S. ne demek? Sınırlı sorumlu kooperatif
Kooperatif unvanlarının başındaki S.S. kısaltması “sınırlı sorumlu” anlamına gelir (örneğin “S.S. … Konut Yapı Kooperatifi”). Sorumluluk rejimi 1163 sayılı Kanun’un 28–31. maddelerindedir:
- Kural: Anasözleşmede aksine hüküm yoksa kooperatif, alacaklılarına karşı yalnız kendi mal varlığıyla sorumludur (m. 28). Ortağın kişisel malvarlığı kooperatifin borcu için kural olarak takip edilemez.
- Sınırsız sorumluluk: Anasözleşme, kooperatifin varlığı borçlarını karşılamaya yetmezse ortakların şahsen ve sınırsız sorumlu olacağını öngörebilir (m. 29). Uygulamada nadirdir.
- Belirli miktara kadar ek sorumluluk: Anasözleşme, ortakların paylarından fazla olarak ve belirli bir miktara kadar, kooperatiften sonra sorumlu olacağını öngörebilir (m. 30).
- Ek ödeme: Anasözleşme ortaklara ek ödeme yükümlülüğü getirebilir; ek ödemeler yalnız bilanço açıklarını kapatmak için kullanılabilir (m. 31).
Sınırlı sorumluluk, ortağın kooperatife karşı yükümlülüklerini kaldırmaz: ortak, taahhüt ettiği payları ve anasözleşmeye göre yapması gereken ödemeleri yapmak zorundadır (m. 27).
Kooperatif türleri ve bağlı oldukları bakanlıklar
Bakanlık sınıflandırmasına göre Türkiye’de 46 kooperatif türü vardır: 36’sı Ticaret, 5’i Tarım ve Orman, 5’i Çevre, Şehircilik ve İklim Değişikliği Bakanlığının görev alanındadır. En yaygınları şunlardır:
| Tür | Ne için kurulur? | İlgili kurum |
|---|---|---|
| Konut yapı ve toplu işyeri yapı kooperatifi | Ortaklara konut veya işyeri yaptırmak | Çevre, Şehircilik ve İklim Değişikliği Bakanlığı |
| Tüketim kooperatifi | Ortaklara mal ve hizmeti uygun koşullarla sağlamak | Ticaret Bakanlığı |
| Esnaf ve sanatkârlar kredi ve kefalet kooperatifi | Esnafa kefalet ve kredi imkânı | Ticaret Bakanlığı |
| Taşımacılık kooperatifi | Ortak taşımacılık faaliyetinin örgütlenmesi | Ticaret Bakanlığı |
| İşletme kooperatifi | Sanayi sitesi gibi ortak tesislerin işletilmesi | Ticaret Bakanlığı |
| Üretim-pazarlama ve kadın girişimi kooperatifi | Ortakların ürettiğini birlikte üretmek ve satmak | Ticaret Bakanlığı |
| Tarımsal kalkınma, sulama, su ürünleri kooperatifi | Tarımsal üretim ve kırsal kalkınma | Tarım ve Orman Bakanlığı |
| Tarım kredi ve tarım satış kooperatifleri | Çiftçiye kredi ve ürün satışı | Özel kanunları: 1581 ve 4572 sayılı Kanunlar |
| Okul kooperatifi | Okulda öğrenci ve personelin ihtiyaçları | Millî Eğitim Bakanlığı ve okul müdürlüğü (okul kooperatifleri) |
Kooperatif nasıl kurulur? (kısaca)
- En az 7 kurucu ortak bir araya gelir (m. 2).
- İlgili Bakanlığın örnek anasözleşmesi esas alınarak anasözleşme MERSİS’te hazırlanır ve ticaret sicili müdürlüğünde yetkili personel huzurunda imzalanır (m. 2).
- Faaliyet konusuna göre ilgili Bakanlıktan kuruluş izni alınır; sermayenin en az dörtte biri kooperatif adına açılan özel hesaba yatırılır (m. 3).
- İzin tarihinden itibaren 15 gün içinde tescil istenir; kooperatif tescille tüzel kişilik kazanır (m. 7). Ardından vergi kaydı, defter tasdiki ve KOOPBİS işlemleri yapılır.
Belgeler, süreler ve adım adım süreç: Kooperatif nasıl kurulur?
Kooperatifin organları: genel kurul, yönetim kurulu, denetçi
- Genel kurul bütün ortakları temsil eden en yetkili organdır; anasözleşmeyi değiştirmek, yönetim kurulu ve denetçileri seçmek, işletme hesabı ve bilançoyu onaylamak gibi yetkilerini devredemez (m. 42). Her ortağın bir oyu vardır (m. 48). Ayrıntı: Kooperatif genel kurulu.
- Yönetim kurulu kooperatifi yöneten ve temsil eden icra organıdır; en az üç üyeden oluşur ve üyelerin de yedeklerin de ortak olması şarttır (m. 55). Sorumluluk: yönetim kurulu sorumluluğu.
- Denetçiler genel kurul adına kooperatifin bütün işlem ve hesaplarını inceler (m. 65); belirli kooperatifler ayrıca dış denetime tabidir (m. 69). Ayrıntı: Kooperatiflerde dış denetim ve KOOPBİS.
Kooperatif ortağının hakları ve yükümlülükleri
- Ortaklar kanunun kabul ettiği esaslar içinde hak ve yükümlülüklerde eşittir (m. 23).
- Yönetim kurulu faaliyet raporu, bilanço, gelir-gider farkı hesapları ve denetim raporları, yıllık genel kuruldan en az 15 gün önce kooperatif merkezinde ortakların incelemesine açılır (m. 24).
- Her ortağın kooperatiften çıkma hakkı vardır (m. 10); bu hak anasözleşmeyle en çok 5 yıl sınırlanabilir (m. 11). Çıkış kural olarak hesap yılı sonu için ve en az 6 ay önceden bildirimle yapılır; anasözleşme daha kısa bir süre öngörebilir (m. 12).
- Ortak, ancak anasözleşmede açıkça yazılı sebeplerle ve yönetim kurulunun teklifi üzerine genel kurul kararıyla ortaklıktan çıkarılabilir (m. 16). Ayrıntı: kooperatiften ihraç.
- Ortak, taahhüt ettiği payları ve anasözleşmedeki ödemeleri yapmakla yükümlüdür (m. 27); üyelik hakları ada yazılı ortaklık senediyle belgelenir (m. 18).
Kooperatifler vergi öder mi?
Kooperatifler kurumlar vergisi mükellefidir (KVK m. 1). Anasözleşmesinde sermaye üzerinden kâr dağıtılmaması, yönetim kurulu başkan ve üyelerine kazançtan pay verilmemesi, yedek akçelerin ortaklara dağıtılmaması ve yalnız ortaklarla iş görülmesi kayıtlarını taşıyan ve bunlara fiilen uyan kooperatifler, KVK m. 4/1-k’deki şartlarla kurumlar vergisinden muaf olabilir. Ortaklara dağıtılan risturn da şartları varsa istisnadır (KVK m. 5/1-i). Muafiyet KDV, damga vergisi veya stopaj yükümlülüklerini kendiliğinden kaldırmaz. Ayrıntı: Kooperatif vergileri.
KOOPBİS ve kooperatif üyeliği sorgulama
Kooperatif Bilgi Sistemi (KOOPBİS), 1163 sayılı Kanun’un ek 5. maddesine dayanılarak kurulan; kooperatiflerin sicil kayıtları, finansal tabloları, yönetim kurulu ve denetçi raporları, genel kurul evrakı ile ortaklarının kimlik, pay ve ödeme bilgilerinin tutulduğu elektronik sistemdir (Kooperatif Bilgi Sistemi Yönetmeliği, RG 14.01.2022, sayı 31719). Ortaklar sisteme e-Devlet kimlik doğrulamasıyla koopbis.ticaret.gov.tr adresinden veya e-Devlet Kapısı üzerinden erişir ve ortağı oldukları kooperatife ait bilgileri buradan izler.
Üyeliğimi nasıl sorgularım? e-Devlet’e giriş yapıp Ticaret Bakanlığının “Kooperatif Bilgi Sistemi” hizmetini açın; ortağı olduğunuz kooperatifler listelenir. Kaydınız görünmüyorsa yönetim kuruluna yazılı başvurup ortaklık kaydınızın KOOPBİS’e işlenmesini isteyin: bilgi ve belgelerin sisteme tam ve zamanında işlenmesinden kooperatif yönetim kurulu üyeleri sorumludur (KOOPBİS Yönetmeliği m. 5/2).
Uygulamadan: ortaklıktan çıkışta ödenen para ne olur?
Danışmanlık verdiğimiz bir konut yapı kooperatifinde en çok konuşulan konu, ortaklıktan çıkan üyelerin ödediği paraların iadesiydi. Kanunun cevabı nettir ama sonucu anasözleşme belirler: çıkan veya çıkarılan ortağın kooperatif varlığı üzerindeki hakları anasözleşmede gösterilir ve yedek akçeler hariç tutularak ayrıldığı yılın bilançosuna göre hesaplanır. İade kooperatifin varlığını tehlikeye düşürecek nitelikteyse genel kurul ödemeyi, anasözleşmede daha kısa bir süre yazsa bile, en çok üç yıl geciktirebilir (m. 17). Bu yüzden çıkış dilekçesi vermeden önce iki hükme bakmak gerekir: bildirim süresi (m. 12) ve anasözleşmedeki iade maddesi. Ayrıntılı rehber: Kooperatiften nasıl çıkılır? İstifa ve para iadesi.
Ne olur eğer…? Sık sorulan sorular
Kooperatif ne demek, kısaca?
Kooperatif, ortaklarının ortak bir ekonomik ihtiyacını (konut, tüketim, kredi, üretim, taşımacılık gibi) birlikte ve maliyetine karşılamak için kurulan, ortak sayısı ve sermayesi değişebilen, tüzel kişiliği olan bir ortaklıktır (1163 s. K. m. 1).
Kooperatif kaç kişiyle kurulur?
En az 7 ortakla; anasözleşme ticaret sicili müdürlüğünde yetkili personel huzurunda imzalanır (1163 s. K. m. 2). İlgili Bakanlık bazı türler için daha yüksek bir sayı belirleyebilir. Adımlar: kooperatif nasıl kurulur.
S.S. ne demek?
“Sınırlı sorumlu” demektir. Anasözleşmede aksine hüküm yoksa kooperatif borçlarından yalnız kooperatifin mal varlığı sorumludur (1163 s. K. m. 28); ortakların ek sorumluluğu ancak anasözleşmede yazılıysa ve yazılı sınırla doğar (m. 29–31).
Kooperatif şirket midir?
TTK kooperatifi ticaret şirketleri arasında sayar (TTK m. 124); ancak kooperatif 1163 sayılı özel kanuna tabidir. Amacı kâr paylaşmak değil ortakların ihtiyacını karşılamaktır, sermayesi değişkendir ve genel kurulda her ortağın bir oyu vardır (1163 s. K. m. 48). Kanunda hüküm yoksa anonim şirket hükümleri uygulanır (m. 98).
Kooperatif üyeliği nasıl sorgulanır?
e-Devlet’te Ticaret Bakanlığının Kooperatif Bilgi Sistemi (KOOPBİS) hizmetinden veya koopbis.ticaret.gov.tr adresinden e-Devlet şifresiyle. Kaydınız yoksa yönetim kuruluna yazılı başvurun; bilgilerin KOOPBİS’e işlenmesinden yönetim kurulu üyeleri sorumludur.
Ne olur eğer kooperatif borçlarını ödeyemezse? Ortaklar sorumlu olur mu?
Kural olarak hayır: anasözleşmede aksine hüküm yoksa kooperatif alacaklılarına yalnız kendi mal varlığıyla sorumludur (1163 s. K. m. 28). Anasözleşme sınırsız sorumluluk (m. 29), belirli bir miktara kadar ek sorumluluk (m. 30) veya ek ödeme (m. 31) öngörmüşse ortaklar bu çerçevede sorumlu olur. Ortağın taahhüt edip ödemediği paylar ise her durumda istenebilir.
Ne olur eğer ortak ödemelerini yapmazsa?
Kooperatif ortaktan yazılı olarak veya taahhütlü mektupla, mümkün değilse ilanla uygun bir süre vererek ödeme ister. İlk isteğe uymayan ve ikinci istemden sonra bir ay içinde de ödemeyen ortağın ortaklığı kendiliğinden düşer; bu, borcunun ortadan kalktığı anlamına gelmez (1163 s. K. m. 27). Anasözleşmede ayrıca bir çıkarma usulü varsa (m. 16) o da izlenmelidir; ihtarların usulüne uygun yapılması sonradan açılabilecek davalarda belirleyicidir. Ayrıntı: kooperatif aidatı ödenmezse ne olur.
Ne olur eğer kooperatif üç yıl genel kurul yapmazsa?
Üç yıl olağan genel kurulunu yapmayan kooperatif dağılır (1163 s. K. m. 81) ve tasfiye süreci başlar. Genel kurul gecikmişse ilk iş, gecikmiş yılların hesaplarını hazırlayıp olağan genel kurulu toplamaktır: genel kurul gündemi örneği. Dağılma hâlinde süreç: kooperatif tasfiyesi nasıl yapılır.
Ne olur eğer kooperatif tescil edilmeden onun adına sözleşme imzalanırsa?
Kooperatif tüzel kişiliği ticaret siciline tescille kazanır; tescilden önce kooperatif adına işlem yapanlar bu işlemlerden şahsen ve zincirleme olarak sorumludur (1163 s. K. m. 7). Arsa alımı, kredi veya müteahhit sözleşmesi gibi işlemleri tescilden sonra yapın.
İlgili rehberler
- Kooperatif rehberi: tüm başlıklar
- 1163 sayılı Kooperatifler Kanunu: madde madde tam metin
- Kooperatif nasıl kurulur?
- Kooperatif genel kurulu
- Kooperatif vergileri
- Kooperatif üyelik belgesi örneği
- Kooperatifler nereye, nasıl şikâyet edilir?
- Kooperatif Yargıtay kararları · Kooperatif özelgeleri
Kaynaklar
- 1163 sayılı Kooperatifler Kanunu — mevzuat.gov.tr
- Kooperatif Bilgi Sistemi Yönetmeliği — Resmî Gazete, 14 Ocak 2022, sayı 31719
- Ticaret Bakanlığı, Kooperatif Veri Bülteni (2026)
- 6102 sayılı Türk Ticaret Kanunu (m. 124, 338, 573)
- 4721 sayılı Türk Medeni Kanunu (m. 56)
- 5520 sayılı Kurumlar Vergisi Kanunu (m. 1, 4/1-k, 5/1-i)
Bu rehberi kim hazırladı?
Kemal Özmen, Serbest Muhasebeci Mali Müşavir; kooperatifler alanında 25’ten fazla kitabın yazarıdır ve uzun yıllar yargıda bilirkişi olarak görev yapmıştır. Açıklamalı – Uygulamalı – İçtihatlı Kooperatifler (Seçkin) kitabının yazarıdır. Kemal Özmen kimdir?
Evren Özmen, Serbest Muhasebeci Mali Müşavir, TÜRMOB 35675; kooperatif dış denetçi belgesi sahibidir. Özmen Mali Müşavirlik, İstanbul. Sorularınız için: bize ulaşın · info@ozmconsultancy.com
Son güncelleme: 22 Kasım 2026. Bu sayfa genel bilgilendirme amaçlıdır; somut durumda kooperatifinizin anasözleşmesi, genel kurul kararları ve ortak kayıtları birlikte değerlendirilmelidir.
Anasözleşme, genel kurul kararları ve kayıtlarınızı birlikte inceleyelim. Talebiniz doğrudan Evren Özmen'e iletilir.
Hukuk bürosu musunuz? Kooperatif davalarında dosyaya sunulacak uzman mütalaası hazırlıyoruz.
Dış denetime tabi kooperatif misiniz? Genel kurulunuzun seçeceği dış denetim için de yazabilirsiniz.
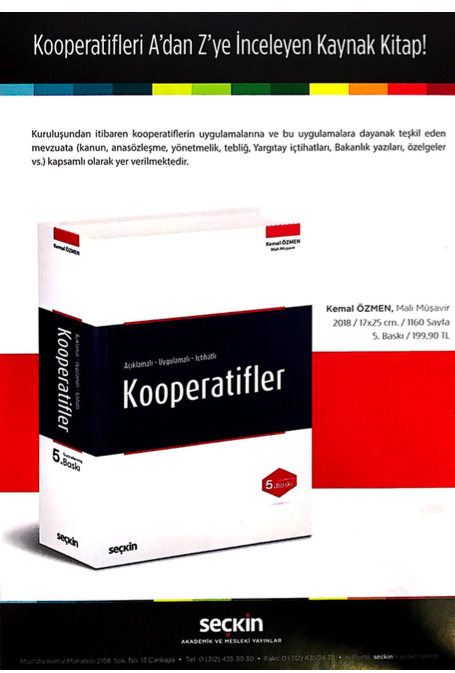 Açıklamalı – Uygulamalı – İçtihatlı KooperatiflerKemal Özmen · Seçkin Yayıncılık · 5. baskı (2018) · 1.159 sayfa