Gelir İdaresinin Haziran 2025 – Ağustos 2026 arasında kooperatiflere verdiği 14 özelgeden çıkan ana kurallar şunlar: yapı kooperatifinde KDV mükellefiyeti yapı ruhsatıyla başlar; vergiden muaf kooperatifin aktifindeki işyerinin satışı KDV’ye tabidir; ortak dışı işlemler kooperatife bağlı ayrı iktisadi işletmede vergilendirilir; kurumlar vergisi mükellefi kooperatifin ve sanayi sitesi kooperatifinin aidatları KDV’ye tabidir; 15 Temmuz 2023’ten sonra iktisap edilen taşınmazın satışında geçici 43. madde istisnası yoktur.
Güncel kooperatif özelgeleri tek tabloda
| Tarih | Konu | Vergi | Sonuç |
|---|---|---|---|
| 31.08.2026 | Kooperatif ortağına işyeri satışı | KDV | Muaf kooperatifin aktifindeki işyerinin satışı KDV’ye tabi |
| 28.08.2026 | Park alanı olarak kısıtlı arsanın ferdileşmeyle devri | Emlak vergisi | Tecil edilen vergi tahsil edilmez |
| 24.07.2026 | Kentsel dönüşümle yeniden tescil edilen taşınmazın satışı | KDV | İktisap tarihi yeni tescil; geçici 43 uygulanmaz |
| 18.05.2026 | Konut yapı kooperatifinde mükellefiyet ve indirim | KDV | Mükellefiyet ruhsatla başlar; ruhsat öncesi KDV şartlı indirilir |
| 02.04.2026 | Ortaklardan alınan silajlık mısırın satışı | KDV, KV | KDV’ye tabi; ortak dışı işlem iktisadi işletmede |
| 25.02.2026 | Biçerdöverin ortaklara ve ortak olmayanlara kullandırılması | KV, KDV | Ortak dışına hizmet ayrı iktisadi işletme mükellefiyeti doğurur |
| 20.11.2025 | Gayrimenkul işletme kooperatifinin aidatları | KDV | Kurum kazancına giren aidat KDV’ye tabi |
| 10.09.2025 | Sanayi sitesi kooperatifinin aidat ve kira gelirleri | KDV | Aidat ve kira KDV’ye tabi |
| 04.08.2025 | Yapı kooperatifi hissesinin satışı | KDV | İki tam yıl şartıyla 17/4-r istisnası |
| 08.07.2025 | Kooperatif üye aidatlarının muhasebe kaydı | Muhasebe | 649 Diğer Olağan Gelir ve Kârlar |
| 07.07.2025 | Muaf kooperatife ödeme belgeleri | Damga vergisi | Damga vergisi aranmaz |
| 27.06.2025 | Kooperatifin fon geliri | KV | Beyana dahil; kesilen vergi mahsup edilir |
| 18.06.2025 | Tarım satış kooperatifinin taşınmaz satışı | KDV | İki tam yıl şartıyla geçici 43 istisnası |
| 13.06.2025 | Toplu işyeri yapı kooperatifi ve KSS istisnası | KDV | 13/j ve 17/4-k istisnaları uygulanmaz |
Yapı kooperatiflerinde KDV
Konut yapı kooperatifinde KDV mükellefiyeti ne zaman başlar, ruhsattan önceki faturalar indirilebilir mi?
Kooperatif yapı ruhsatı almadıkça adına KDV mükellefiyeti tesis edilmez. Mükellefiyet açıldıktan sonra ruhsattan önce alınan arsa, mimarlık, mühendislik, zemin etüdü, proje ve danışmanlık faturalarındaki KDV indirilebilir; şartı, faturaların süresinde yasal deftere kaydedilmesi ve vergiyi doğuran olayın yılını izleyen takvim yılının aşılmamasıdır.
GİB özelgesi · 18.05.2026 · Ankara Vergi Dairesi Başkanlığı · Sayı: 302070 · 3065 sayılı KDV Kanunu · Özelgenin tam metni
Vergiden muaf yapı kooperatifi ortağına işyeri satarsa KDV hesaplanır mı?
Evet. Aidatla ortaklarını konut sahibi yapmak amacıyla kurulan ve KDV ile kurumlar vergisinden muaf olduğunu belirten kooperatifin aktifinde kayıtlı işyerinin satışı, KDV Kanununun 1/1 maddesi uyarınca KDV’ye tabidir; genel hükümlere göre KDV hesaplanır.
GİB özelgesi · 31.08.2026 · Sayı: E-21152195-130[2025.8316]-620781 · 3065 sayılı KDV Kanunu · Özelgenin tam metni
Toplu işyeri yapı kooperatifi küçük sanayi sitesi KDV istisnasından yararlanabilir mi?
Küçük sanayi sitesi yapı kooperatifi anasözleşmesiyle kurulmamış bir kooperatif, arsası üzerine inşa edeceği işyerlerine ilişkin teslim ve hizmetlerde 13/j istisnasını uygulayamaz. Tamamlanan işyerlerinin üyelere teslimi de 17/4-k kapsamında değildir; genel esaslara göre KDV’ye tabidir.
GİB özelgesi · 13.06.2025 · Sayı: E-44468021-045.02-43587 · 3065 sayılı KDV Kanunu · Özelgenin tam metni
Taşınmaz ve hisse satışı
Kentsel dönüşümle yeniden inşa edilen kooperatif taşınmazının satışında geçici 43. madde istisnası var mı?
Hayır. Kooperatifin kayıtlarında 1954’ten beri bulunsa da kentsel dönüşümle yeniden inşa edilip 30.11.2023’te kooperatif adına tescil edilen bağımsız bölümlerde iktisap tarihi yeni tescil tarihidir. Bu nedenle 15.7.2023’ten sonra iktisap edilmiş sayılır ve satış geçici 43. madde kapsamında değerlendirilemez.
GİB özelgesi · 24.07.2026 · Erzurum Vergi Dairesi Başkanlığı · Sayı: 32810 · 3065 sayılı KDV Kanunu · Özelgenin tam metni
Tarım satış kooperatifinin ifraz edilen taşınmazını satması KDV’den istisna mı?
Taşınmaz en az iki tam yıl kooperatifin aktifinde bulunmuşsa ve ticareti yapılan taşınmazlardan değilse, ortaklara veya ortak dışındakilere satış geçici 43. madde kapsamında KDV’den istisnadır. İki yıl hesaplanırken ifrazdan önceki ilk iktisap tarihi esas alınır; şartlar yoksa genel hükümlerle KDV hesaplanır.
GİB özelgesi · 18.06.2025 · Muğla Vergi Dairesi Başkanlığı · Sayı: 93996897-130-108408 · 3065 sayılı KDV Kanunu · Özelgenin tam metni
Bir şirketin elindeki yapı kooperatifi hissesini satması KDV’ye tabi mi?
Yapı kooperatifi iştirak hisseleri şirketin aktifinde en az iki tam yıl (730 gün) bulunmuş ve ticareti yapılmak amacıyla tutulmamışsa satış KDV Kanununun 17/4-r maddesi kapsamında istisnadır. İki şart birlikte aranır.
GİB özelgesi · 04.08.2025 · Sayı: 84974990-130[KDV1/1/2025-67]-428474 · 3065 sayılı KDV Kanunu · Özelgenin tam metni
Aidatlar, ortak içi ve ortak dışı işlemler
Ortaklar dışında da hizmet veren kooperatifin kurumlar vergisi muafiyeti ne olur?
Hizmet münhasıran ortaklara verilir ve Kurumlar Vergisi Kanununun 4/1-k şartları sağlanırsa muafiyet sürer. Ortak olmayanlara verilen hizmet ortak dışı işlemdir; bunun için kooperatife bağlı ayrı bir iktisadi işletme adına kurumlar vergisi mükellefiyeti açılır. Örnek olayda biçerdöverle hasat hizmeti ayrıca KDV’ye tabi tutuldu.
GİB özelgesi · 25.02.2026 · Sayı: 17192610-125[KV-23-539]-79945 · 5520 sayılı Kurumlar Vergisi Kanunu · Özelgenin tam metni
Kooperatif ortaklarından aldığı ürünü üçüncü kişilere satarsa ne olur?
Ortaklardan hasat edilmemiş silajlık mısırı alıp hasadı alıcıya ait olmak üzere çiftliklere satan kooperatifin bu işlemi KDV’nin 17/1-a ve 13/ı istisnalarına girmez, KDV’ye tabidir. Ortak dışı işlemler 1.1.2018’den beri kooperatife bağlı ayrı iktisadi işletme nezdinde vergilendirilir.
GİB özelgesi · 02.04.2026 · Sayı: E-45404237-130[25-301]-132231 · 3065 sayılı KDV Kanunu ve 5520 sayılı KVK · Özelgenin tam metni
Kooperatif aidatları KDV’ye tabi mi?
Kurumlar vergisi mükellefiyeti bulunmayan kooperatifin güvenlik, bahçıvanlık, havuz, elektrik ve su gibi ortak giderleri karşılamak için topladığı aidatlar KDV’ye tabi değildir. Kurum kazancının unsuru olan aidatlar ise hizmet karşılığıdır ve KDV’ye tabidir; gayrimenkul işletme kooperatifi örneğinde KDV mükellefiyeti açılması gerektiği belirtildi.
GİB özelgesi · 20.11.2025 · Sayı: 84974990-130[KDV-3/28/İ/2024-162]-674739 · 3065 sayılı KDV Kanunu · Özelgenin tam metni
Sanayi sitesi kooperatifinin aidat ve kira gelirleri KDV’ye tabi mi?
Evet. Sanayi sitesinin genel giderlerini karşılamak için üyelerden tahsil edilen aidatlar ile kooperatifin mülkiyetindeki işyerlerinin kiraya verilmesi KDV’ye tabidir.
GİB özelgesi · 10.09.2025 · Sayı: 11355271-125[5KVK/42022/15-]-73125 · 5520 sayılı KVK ve 3065 sayılı KDV Kanunu · Özelgenin tam metni
Kurumlar vergisi mükellefi kooperatif aidatları hangi hesapta izler?
Üyelerden toplanan aidatlar kasa veya banka hesabının borcu karşılığında 649 Diğer Olağan Gelir ve Kârlar hesabına kaydedilir.
GİB özelgesi · 08.07.2025 · Sayı: E-58889402-105[2024/127-1381]-88780 · Muhasebe Sistemi Uygulama Genel Tebliği · Özelgenin tam metni
Emlak vergisi, damga vergisi ve fon gelirleri
Kısıtlı arsanın ferdileşmeyle ortaklara devrinde tecil edilen emlak vergisi tahsil edilir mi?
Hayır. İmar planında park alanı olarak ayrıldığı için tasarrufu kısıtlı olan kooperatif arsasının ferdileşmeyle ortaklar adına ortak alan olarak devri, Emlak Vergisi Kanununun 30. maddesindeki satış, istimlak veya hibe yoluyla devir sayılmaz. Kısıtlılık döneminde tecil edilen vergiler tahsil edilmez.
GİB özelgesi · 28.08.2026 · İzmir Defterdarlığı · Sayı: E-66813766-175.01.03.04[30-2025/13]-618638 · 1319 sayılı Emlak Vergisi Kanunu · Özelgenin tam metni
Damga vergisinden muaf kooperatife yapılan ödemelerde damga vergisi aranır mı?
Damga Vergisi Kanununa ekli (2) sayılı tablonun V/15 fıkrası tarım satış, sulama ve tarım kredi kooperatiflerinin işlemlerinde düzenlenen kâğıtları muaf tutar. Bu kapsamdaki kooperatifin teslim bedelinin ödenmesine ilişkin kâğıtlardan damga vergisi aranmaz.
GİB özelgesi · 07.07.2025 · Düzce Defterdarlığı · Sayı: 12278305-155-38038 · 488 sayılı Damga Vergisi Kanunu · Özelgenin tam metni
Kooperatifin fon geliri vergilendirilir mi?
Evet. Kooperatifin bankadaki parasını fonda değerlendirmesinden doğan gelir beyannameye dahil edilir ve kurumlar vergisine tabi tutulur; Gelir Vergisi Kanununun geçici 67. maddesine göre kesilen vergi hesaplanan kurumlar vergisinden mahsup edilir.
GİB özelgesi · 27.06.2025 · Sayı: E-60938891-125[KVK:1-2]-29924 · 5520 sayılı Kurumlar Vergisi Kanunu · Özelgenin tam metni
Özelge ile tebliğ ve sirküler arasındaki fark
| Özelge | Tebliğ ve sirküler | |
|---|---|---|
| Kime verilir? | Talep eden mükellefe, kendi somut olayı için | Bütün mükelleflere |
| Dayanak | Vergi Usul Kanunu md. 413 | Kanunun verdiği yetki ve idarenin genel görüşü |
| Bağlayıcılık | Talep edeni ve idareyi o olay için bağlar; özelgeye uyan mükellefe ceza kesilmez | İdareyi bağlar; mükellef yargıya gidebilir |
| Diğer kooperatifler için değeri | İdarenin yaklaşımını gösterir; olaylar farklıysa sonuç değişebilir | Doğrudan uygulanır |
Uygulama notu
Bu özelgelerin çoğu, kooperatifin muaf saydığı bir işlemi idarenin vergiye tabi görmesinden doğuyor: aktifteki işyerinin satışı, ortak dışına verilen hizmet, kurum kazancına giren aidat. Benzer bir işlem yapmadan önce kendi olayınızı özelgedeki olgularla karşılaştırın; fark varsa kooperatif adına özelge talep etmek mümkündür.
Sık sorulan sorular
Kooperatifler KDV’den muaf mı?
Genel bir KDV muafiyeti yoktur. Konut yapı kooperatifinde KDV mükellefiyeti yapı ruhsatıyla başlar; aktifteki işyerinin satışı, ortak dışına hizmet ve kurum kazancına giren aidatlar KDV’ye tabidir. Kurumlar vergisi muafiyeti ise Kurumlar Vergisi Kanununun 4/1-k şartlarına bağlıdır.
Başka bir kooperatife verilen özelge benim kooperatifimi bağlar mı?
Hayır. Özelge yalnızca talep eden mükellefin somut olayı için verilir. Diğer kooperatifler için idarenin yaklaşımını gösterir; olgular farklıysa sonuç da farklı olabilir.
Kooperatif kendi adına özelge isteyebilir mi?
Evet. Mükellefler vergilendirmeyle ilgili tereddüt ettikleri konularda Vergi Usul Kanununun 413. maddesine göre Gelir İdaresinden yazılı açıklama, yani özelge isteyebilir. Talep olayın bütün olgularını içermelidir.
15 Temmuz 2023’ten önce alınan kooperatif taşınmazı satılırsa KDV doğar mı?
Taşınmaz 15.7.2023’ten önce iktisap edilmiş, en az iki tam yıl aktifte kalmış ve ticareti yapılmıyorsa KDV Kanununun geçici 43. maddesiyle istisna devam eder. Kentsel dönüşümle yeniden tescil edilen bölümlerde iktisap tarihi yeni tescil tarihidir.
Kaynaklar
- Gelir İdaresi Başkanlığı — özelge arama
- 3065 sayılı Katma Değer Vergisi Kanunu (mevzuat.gov.tr)
- 5520 sayılı Kurumlar Vergisi Kanunu (mevzuat.gov.tr)
- 213 sayılı Vergi Usul Kanunu (mevzuat.gov.tr)
- Kooperatifler vergiden muaf mı? Kooperatif vergileri rehberi
Anasözleşme, genel kurul kararları ve kayıtlarınızı birlikte inceleyelim. Talebiniz doğrudan Evren Özmen'e iletilir.
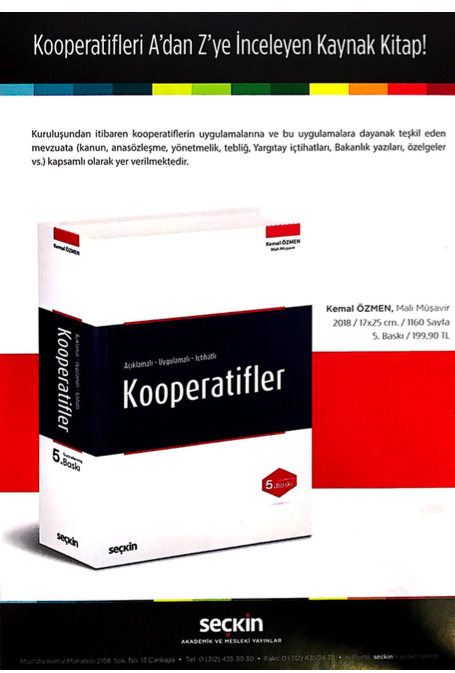 Açıklamalı – Uygulamalı – İçtihatlı KooperatiflerKemal Özmen · Seçkin Yayıncılık · 5. baskı (2018) · 1.159 sayfa