Yapay zekâ ile özetle: ChatGPT · Perplexity · Claude · Google’da kooperatiflerkanunu.com’u tercih ettiğim kaynak yap
Katma Değer Vergisi Kanunu’nda Kooperatif Birleşmesi-Ufuk ÜNLÜ
Katma Değer Vergisi Kanununun 17/4-c maddesinde, Gelir Vergisi Kanununun 81 inci maddesinde belirtilen işlemler ile Kurumlar Vergisi Kanununa göre yapılan devir ve bölünme işlemleri katma değer vergisinden istisna edilmiştir. Aynı maddede yer alan parantez içi hükümde ise bu kapsamda vergiden istisna edilen işlemler bakımından Katma Değer Vergisi Kanununun 30 uncu maddesinin (a) bendi hükmünün uygulanmayacağı; işlem sonunda faaliyetini bırakan, bölünen veya infisah eden mükelleflerce yüklenilen ve indirilemeyen vergilerin, faaliyete başlayan veya devir ve bölünme sonrasında devredilen veya bölünen kurumların varlıklarını devralan mükellefler tarafından mükerrer indirime yol açmayacak şekilde indirim konusu yapılacağı ifade edilmiştir. Bu hükme göre, kooperatifler arasında gerçekleştirilecek birleşme işleminin KDV Kanununun 17/4-c maddesine göre Kurumlar Vergisi Kanununda belirtilen şartları taşıyan bir devir işlemi olması halinde, katma değer vergisinden istisna tutulması gerekmektedir
Hata: İletişim formu bulunamadı.
Kemal Özmen kimdir?Kitapları
LinkedInozmconsultancy.com
Anasözleşme, genel kurul kararları ve kayıtlarınızı birlikte inceleyelim. Talebiniz doğrudan Evren Özmen'e iletilir.
Hukuk bürosu musunuz? Kooperatif davalarında dosyaya sunulacak uzman mütalaası hazırlıyoruz.
Dış denetime tabi kooperatif misiniz? Genel kurulunuzun seçeceği dış denetim için de yazabilirsiniz.
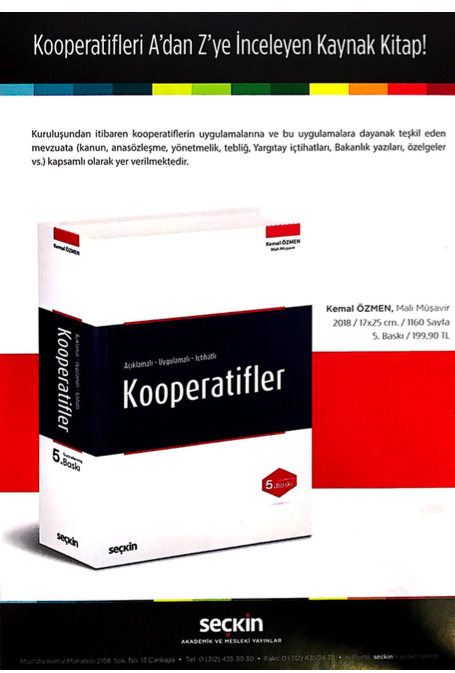 Açıklamalı – Uygulamalı – İçtihatlı KooperatiflerKemal Özmen · Seçkin Yayıncılık · 5. baskı (2018) · 1.159 sayfa